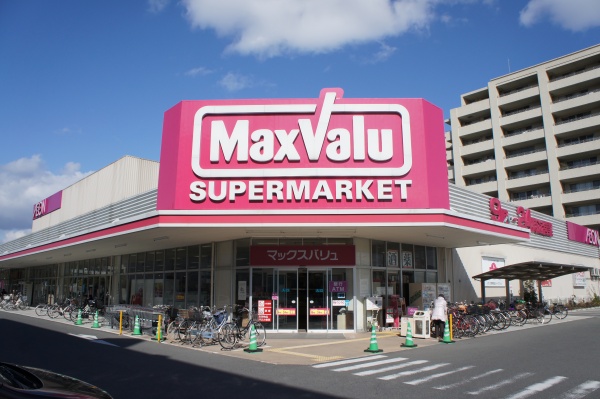
ตลาดค้าปลีกในภูมิภาคเอเชียตะวันออกเฉียงใต้กำลังระอุขึ้นอีกครั้ง เมื่อภาพสะท้อนของการถอยทัพออกจากสนามแข่งในประเทศไทยของยักษ์ใหญ่แดนอาทิตย์อุทัย กลายเป็นสัญญาณจุดพลุครั้งใหม่ให้เกิดการปะทะกันแบบตาต่อตาระหว่างสองมหาอำนาจค้าปลีก “AEON” จากญี่ปุ่น และ “Central Retail” จากไทย ในสมรภูมิรบระลอกใหม่ที่ประเทศเวียดนาม
จุดเปลี่ยนประวัติศาสตร์: เมื่อ MaxValu โบกมือลา และ AEON ถอยพ้นสังเวียนไทย
ปฏิเสธไม่ได้ว่าตลาดค้าปลีกซูเปอร์มาร์เก็ตในประเทศไทยเป็นหนึ่งในตลาดที่มีการแข่งขันดุเดือดและมีผู้เล่นเจ้าถิ่นกุมความได้เปรียบด้านเครือข่ายพื้นที่อย่างเบ็ดเสร็จ จุดนี้เองทำให้กลุ่มอิออน (AEON) ตัดสินใจปรับยุทธศาสตร์ครั้งใหญ่ด้วยการยุติบทบาทการดำเนินงานซูเปอร์มาร์เก็ตภายใต้แบรนด์ MaxValu ในประเทศไทยอย่างเป็นทางการ โดยพื้นที่และสาขาเดิมทยอยเปลี่ยนผ่านไปสู่เครือข่ายค้าปลีกในกลุ่มเซ็นทรัล
การถอยทัพครั้งนี้ทำให้พอร์ตโฟลิโอของ AEON ในประเทศไทยเหลือเพียงธุรกิจบริการทางการเงินและสินเชื่อเป็นหลัก สะท้อนภาพความจริงทางธุรกิจว่า การสู้ศึกในตลาดซูเปอร์มาร์เก็ตขนาดเล็กและท้องถิ่นของไทยในปัจจุบัน ทุนต่างชาติจำเป็นต้องทบทวนความคุ้มค่าและต้นทุนอย่างรอบคอบ
จากไทยสู่เวียดนาม: เมื่อ “สมรภูมิใหม่” คือการเดิมพันครั้งใหญ่
ทว่า การถอยจากไทยไม่ได้หมายความว่า AEON จะลดบทบาทในอาเซียน ตรงกันข้าม กลับเป็นการ “ถอยหนึ่งก้าวเพื่อกระโดดไกลกว่าเดิม” โดยย้ายโฟกัสและทุ่มสรรพกำลังทั้งหมดไปปักหมุดในประเทศดาวรุ่งอย่างเวียดนาม ซึ่งเป็นตลาดที่มีอัตราการเติบโตทางเศรษฐกิจสูงและชนชั้นกลางขยายตัวอย่างรวดเร็ว
ในขณะเดียวกัน กลุ่มเซ็นทรัล (Central Retail) ซึ่งปักหลักลงทุนและสร้างรากฐานในเวียดนามมานานกว่าทศวรรษ ผ่านการทุ่มงบสะสมนับหมื่นล้านบาท และประกาศแผนอัดฉีดเม็ดเงินลงทุนเพิ่มอีกมหาศาลเพื่อครองความเป็นเจ้าอาณาจักรค้าปลีก ทั้งศูนย์การค้า GO! และแพลตฟอร์มหลากหลายรูปแบบ ก็ไม่มีทีท่าจะยอมถอยให้ใครง่ายๆ การเผชิญหน้าระหว่าง AEON และ Central Retail ในเวียดนามจึงกลายเป็นไฟต์บังคับที่ดุเดือดที่สุดครั้งหนึ่งในประวัติศาสตร์ค้าปลีกอาเซียน
เจาะลึกกลยุทธ์สองขั้วมหาอำนาจ
-
AEON (ยุทธศาสตร์ญี่ปุ่น – ปักธงระยะยาว): วางเป้าหมายให้เวียดนามเป็นฐานธุรกิจหลักนอกประเทศญี่ปุ่น ตั้งเป้าขยายทั้งศูนย์การค้าขนาดใหญ่ ซูเปอร์มาร์เก็ต และร้านสะดวกซื้อเพิ่มขึ้นหลายเท่าตัวภายในปี 2573 โดยชูจุดเด่นเรื่องมาตรฐานการบริการ ความปลอดภัยของสินค้า และประสบการณ์ไลฟ์สไตล์แบบญี่ปุ่นที่ผู้บริโภคเวียดนามชื่นชอบ
-
Central Retail (ยุทธศาสตร์ไทย – ความเข้าใจลึกซึ้งและเครือข่ายครอบคลุม): ใช้ความได้เปรียบจากการลงทุนล่วงหน้าและประสบการณ์ในตลาดเวียดนาม พัฒนา Ecosystem ให้ครบวงจร ตั้งแต่ศูนย์การค้าปลีกไปจนถึงช่องทางดิจิทัล เพื่อเข้าถึงไลฟ์สไตล์ของคนท้องถิ่นในทุกระดับทั่วประเทศ
บททดสอบในดินแดนดาวรุ่ง
แม้ตลาดเวียดนามจะหอมหวานเพียงใด แต่ทั้ง AEON และ Central Retail ต่างต้องเผชิญกับบททดสอบชิ้นใหญ่ ไม่ว่าจะเป็นความซับซ้อนของกฎระเบียบและข้อกฎหมายท้องถิ่น ต้นทุนที่ดินในทำเลทองที่พุ่งสูงขึ้นอย่างต่อเนื่อง รวมถึงการแข่งขันที่ดุเดือดจากผู้เล่นทุนท้องถิ่นและทุนจากเกาหลีใต้ที่มีความเข้าใจพฤติกรรมผู้บริโภคเชิงลึกไม่แพ้กัน
การขับเคี่ยวระหว่าง AEON และ Central ในเวียดนามรอบนี้ จึงไม่ใช่เพียงแค่เกมธุรกิจของการชิงส่วนแบ่งการตลาดหรือการเพิ่มจำนวนสาขา แต่เป็นการพิสูจน์วิสัยทัศน์และการปรับตัวครั้งสำคัญว่า โมเดลธุรกิจของค่ายใดจะสามารถครองใจผู้บริโภคชาวเวียดนามและก้าวขึ้นเป็นผู้นำตัวจริงในเวทีค้าปลีกระดับภูมิภาคได้อย่างยั่งยืน
ยุทธศาสตร์การรับมือของทุนท้องถิ่นเวียดนาม หรือแนวโน้มการแข่งขันในอนาคต
1. ยุทธศาสตร์การรับมือของ “ทุนท้องถิ่นเวียดนาม”
แม้ยักษ์ใหญ่จากญี่ปุ่น (AEON) และไทย (Central Retail) จะทุ่มทุนมหาศาล แต่ทุนค้าปลีกเจ้าถิ่นเวียดนามได้ปรับกลยุทธ์เชิงรุกเพื่อตั้งรับและแย่งชิงส่วนแบ่งตลาดอย่างแข็งแกร่ง ดังนี้:
กลุ่ม Masan Group (WinCommerce / WinMart / WinMart+)
-
กลยุทธ์ “Mini-Mall Ecosystem” (WIN Store): Masan ไม่ได้เปิดแค่ร้านสะดวกซื้อ แต่เปลี่ยนร้าน WinMart+ ให้กลายเป็นจุดบริการครบวงจรภายใต้แบรนด์ WIN รวมทั้งร้านขายยา (Dr.Win), กาแฟ/ชา (Phúc Long), บริการทางการเงิน (Techcombank) และโทรคมนาคม (Wintel) ไว้ในพื้นที่เดียว
-
การขยายสาขาดุเดือดในระดับชุมชน: ปัจจุบัน WinCommerce มีสาขารวมกันกว่า 4,300 แห่งทั่วประเทศ โดยเน้นเจาะตลาดระดับอำเภอและเมืองรอง เพื่อดักผู้บริโภคก่อนที่ศูนย์การค้าต่างชาติจะเข้าไปถึง
กลุ่ม Mobile World Investment Corp (Bách Hóa Xanh)
-
ชูจุดขาย “ของสดราคาตลาดสดใกล้บ้าน”: Bách Hóa Xanh ซึ่งเป็นเชนซูเปอร์มาร์เก็ตอาหารสด ตั้งเป้าดิสรัปต์ “ตลาดสดดั้งเดิม” โดยปรับปรุงระบบห่วงโซ่อุปทาน (Cold Chain & Logistics) เพื่อนำผัก เนื้อสัตว์ และของสดส่งตรงถึงมือชุมชนด้วยราคาที่แข่งขันได้และคุณภาพที่ตรวจสอบได้
-
สปีดการขยายสาขาอย่างรวดเร็ว: มุ่งเน้นโมเดลร้านขนาดเล็กถึงกลางที่คล่องตัว สามารถแทรกซึมเข้าสู่พื้นที่ที่อยู่อาศัยและย่านชุมชนหนาแน่นได้ง่ายกว่าศูนย์การค้าขนาดใหญ่
กลุ่ม Saigon Co.op
-
ชูความเป็น “ยี่ห้อของคนเวียดนาม” (Local Patriotism): ใช้ความได้เปรียบด้านความสัมพันธ์กับซัพพลายเออร์ท้องถิ่นและภาครัฐ รักษาราคาอาหารและสินค้าจำเป็นให้อยู่ในระดับต่ำ
-
ปูพรมสินค้าท้องถิ่น: เน้นสนับสนุนและจำหน่ายสินค้าเกษตรจากชุมชนต่างๆ ทั่วเวียดนาม เพื่อสร้างความผูกพันและแรงสนับสนุนจากผู้บริโภคในประเทศ
2. แนวโน้มการแข่งขันในอนาคต (Future Trends)
การสู้ศึกค้าปลีกในเวียดนามช่วงนับจากนี้ จะขยับจากการแข่งขันเรื่อง “จำนวนสาขา” ไปสู่ “ยุทธศาสตร์เชิงลึก” ในมัติต่างๆ ดังนี้:
1. การเติบโตของโมเดล Mini-Format และ Convenience Stores
-
แม้ศูนย์การค้าขนาดใหญ่ (Shopping Mall) จะสร้างอิมแพกต์ด้านไลฟ์สไตล์ได้ดี แต่พฤติกรรมคนเวียดนามยังนิยมความสะดวกสะดวกรวดเร็ว
-
ตลาดร้านสะดวกซื้อและซูเปอร์มาร์เก็ตขนาดเล็ก (Convenience Stores & Minimarts) จึงเป็นรูปแบบที่เติบโตเร็วที่สุด ทำให้ผู้เล่นทุกค่ายต้องพัฒนาโมเดลร้านขนาดเล็กเข้ามาแข่งในเมืองใหญ่
2. ศึกการเชื่อมโยง O2O (Online-to-Offline) และ Social Commerce
-
ผู้บริโภคชาวเวียดนามรุ่นใหม่ (Gen Z & Millennials) มีอัตราการช้อปปิ้งผ่านอีคอมเมิร์ซและโซเชียลมีเดีย (เช่น TikTok Shop, Shopee) สูงมาก
-
ผู้เล่นค้าปลีกหน้าร้านจำต้องสร้างระบบ Omnichannel รวมถึงจัดส่งด่วน (Instant Delivery) ผ่านแอปพลิเคชัน เพื่อดึงดูดไม่ให้ลูกค้าหลุดไปสู่อีคอมเมิร์ซบริสุทธิ์
3. สงคราม Supply Chain & Logistics
-
ผู้ชนะในศึกนี้ไม่ใช่คนที่เปิดร้านได้มากที่สุด แต่คือ “ผู้ที่บริหารจัดการของสดและต้นทุนขนส่งได้ดีที่สุด”
-
ค่ายที่มีระบบคลังสินค้าความเย็น (Cold Chain Logistics) และระบบจัดการข้อมูล e-invoice ที่ถูกต้องแม่นยำ จะสามารถทำกำไรและควบคุมขยะอาหาร (Food Waste) ได้เหนือกว่า
สรุปสาระสำคัญใน 4 ประเด็นหลัก
1. การปรับทัพของ AEON (ญี่ปุ่น)
-
ถอยพ้นไทย: ยุติการดำเนินงานซูเปอร์มาร์เก็ต MaxValu ในไทยเพื่อลดภาระขาดทุนและการแข่งขันที่หนาแน่น โดยเปลี่ยนผ่านสาขาให้กลุ่มเซ็นทรัลดูแลต่อ
-
รุกเวียดนามเต็มตัว: โฟกัสทรัพยากรทั้งหมดไปที่เวียดนาม ชูจุดเด่นศูนย์การค้าขนาดใหญ่ (AEON Mall) สินค้าคุณภาพดี และบริการมาตรฐานญี่ปุ่น โดยตั้งเป้าขยายสาขาเพิ่มขึ้นอย่างมากภายในปี 2573
2. ยุทธศาสตร์ของ Central Retail (ไทย)
-
ได้ประโยชน์ในไทย: ได้พื้นที่สาขาเดิมของ MaxValu เข้ามาเสริมความแข็งแกร่งให้กับเครือข่าย Tops ในไทย
-
เดินหน้าปักธงในเวียดนาม: อาศัยความเป็นผู้เล่นยุคแรก (First-mover Advantage) ขยาย Ecosystem ค้าปลีกครบวงจร ทั้งศูนย์การค้า GO!, Hypermarket และช่องทางดิจิทัล ครอบคลุมทั่วทุกภูมิภาคของเวียดนาม
3. การตั้งรับของทุนท้องถิ่นเวียดนาม
-
Masan Group (WinMart+): ใช้โมเดล Mini-Mall (WIN) รวมร้านสะดวกซื้อ ยา กาแฟ และบริการทางการเงินไว้ในจุดเดียว เจาะลึกระดับชุมชน
-
Bách Hóa Xanh: เน้นของสด ราคาเข้าถึงง่าย ชิงส่วนแบ่งจากตลาดสดดั้งเดิมด้วยระบบ Cold Chain ที่มีประสิทธิภาพ
-
Saigon Co.op: ใช้จุดเด่นความผูกพันกับชุมชนและสินค้าเกษตรท้องถิ่น รักษาราคาอาหารและสินค้าจำเป็นให้อยู่ในระดับต่ำ
4. กุญแจสู่ชัยชนะในอนาคต (Key Success Factors)
-
โมเดลร้านขนาดเล็ก (Mini-Format): คล่องตัว สามารถเข้าถึงสตรีทและย่านที่อยู่อาศัยของคนท้องถิ่นได้เร็วกว่าศูนย์การค้าขนาดใหญ่
-
ระบบห่วงโซ่อุปทาน (Cold Chain & Logistics): การบริหารของสดและลดขยะอาหาร (Food Waste) คือจุดตัดของกำไรในธุรกิจค้าปลีกยุคใหม่
-
Omnichannel & Instant Delivery: เชื่อมต่อหน้าร้านเข้ากับระบบอีคอมเมิร์ซและแอปส่งด่วน ตอบโจทย์คนรุ่นใหม่ (Gen Z & Millennials) ในเวียดนาม